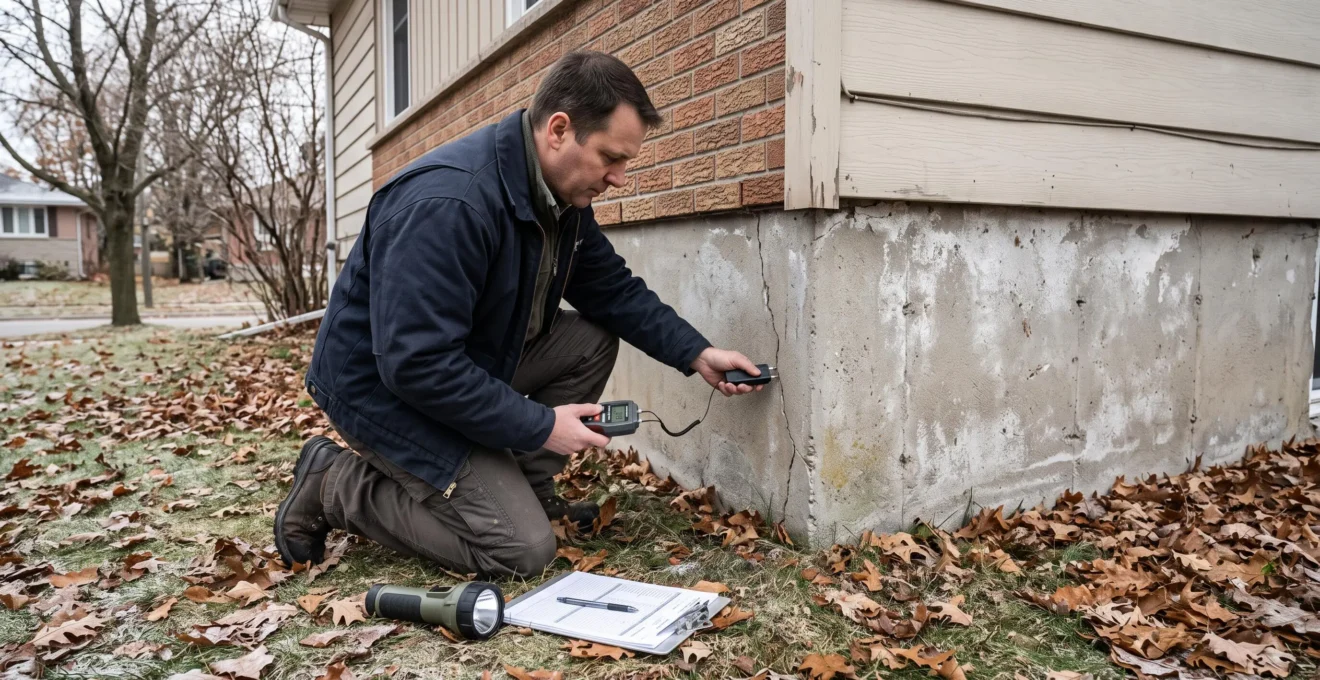
Un bungalow des années 1960 à Laval, un duplex vieillissant à Montréal ou une maison à Longueuil peuvent sembler avantageux lorsque leur prix demandé reste inférieur à celui des propriétés rénovées. Mais une différence de prix à l’achat ne correspond pas nécessairement à une économie réelle.
Une toiture fatiguée, une installation électrique à remplacer, des infiltrations au sous-sol et une isolation déficiente peuvent transformer rapidement le budget. Un rattrapage de 25 000 $ CAD en 12 mois est un scénario possible, pas une moyenne démontrée pour les logements anciens au Canada. Le montant dépend des défauts réellement constatés, de l’ampleur des travaux et des soumissions obtenues.
L’enjeu est de distinguer les imperfections acceptables des problèmes susceptibles d’endommager le bâtiment, de compromettre la sécurité ou de compliquer la revente. Une inspection préachat rigoureuse, complétée au besoin par des évaluations spécialisées, permet de mieux mesurer ce risque avant de s’engager.
Logement ancien : les décisions essentielles avant l’achat
- Un prix attractif doit être évalué avec les réparations probables, les travaux urgents et une réserve pour les imprévus.
- Fondations, infiltrations, toiture et électricité méritent davantage d’attention que les finitions décoratives.
- Les rénovations documentées, l’assurabilité et les obligations propres aux copropriétés peuvent peser sur le coût total et la revente.
- Pourquoi les maisons des années 60 dépassent souvent le budget rénovation dès les 3 premiers mois ?
- Comment repérer en 45 minutes les 7 signes d’un gros chantier dans un logement ancien ?
- Maison d’avant-guerre ou bungalow des années 70 : quel choix minimise les mauvaises surprises ?
- L’erreur qui fait annuler votre assurance habitation après la découverte d’un panneau électrique problématique
- Quand prioriser toiture, drain français et électricité pour ne pas empirer les dégâts ?
- Pourquoi certaines copropriétés imposent une cotisation spéciale après plusieurs années de tranquillité ?
- Comment préparer un dossier de permis en 7 pièces pour éviter les allers-retours avec la Ville ?
- Pourquoi votre condo en copropriété divise peut vous coûter 6 000 $CAD de plus en 18 mois sans que vous le voyez venir ?
Pourquoi les maisons des années 60 dépassent souvent le budget rénovation dès les 3 premiers mois ?
Les maisons construites dans les années 1960 peuvent présenter des défauts qui deviennent visibles seulement après l’achat : câblage vieillissant, isolation insuffisante, infiltrations ou plomberie détériorée. Les premières semaines d’occupation et les travaux d’ouverture révèlent parfois des interventions supplémentaires. Ce mécanisme explique certains dépassements budgétaires, sans établir qu’ils touchent la majorité des maisons de cette époque.
Une visite effectuée par temps sec peut laisser une impression rassurante. Le sous-sol paraît propre, les murs viennent d’être repeints et le système de chauffage fonctionne. Pourtant, plusieurs composantes importantes demeurent dissimulées derrière les finitions.
Le premier hiver québécois peut révéler des courants d’air, de la condensation sur les fenêtres ou des pièces difficiles à chauffer. Une période de pluie ou de dégel peut faire apparaître des traces d’eau sur les fondations. Lorsqu’un mur est ouvert pour rénover une cuisine, l’entrepreneur peut découvrir une installation qui nécessite des corrections supplémentaires.
Selon les recommandations du Bureau de la consommation sur l’inspection d’habitation, l’inspection préachat est normalement visuelle et non invasive. Elle couvre les principales composantes accessibles, mais ne garantit pas l’état des matériaux dissimulés.
Pour construire un budget crédible, il faut séparer les dépenses nécessaires à la conservation du bâtiment de celles destinées à améliorer son apparence.
| Poste | Vérification prioritaire | Base de chiffrage |
|---|---|---|
| Électricité | État du panneau, câblage, capacité et modifications antérieures | Diagnostic et soumission d’un entrepreneur électricien qualifié |
| Plomberie | Nature des conduites, fuites, corrosion et évacuations | Inspection ciblée et devis selon les sections à reprendre |
| Toiture | État du revêtement, solins, traces d’infiltration | Évaluation par un couvreur et soumission détaillée |
| Isolation | Combles, murs accessibles, étanchéité et ventilation | Évaluation de l’enveloppe et devis d’amélioration |
| Fenêtres | Infiltrations d’air, condensation, pourriture et étanchéité | Devis selon le nombre et les dimensions |
| Fondations et drainage | Fissures, humidité, pente du terrain et évacuation des eaux | Expertise adaptée au problème et estimation des correctifs |
Scénario pédagogique : 25 000 $ CAD à prévoir
Un acheteur acquiert une maison ancienne qui nécessite plusieurs corrections : remise à niveau électrique, travaux de toiture et traitement d’une infiltration. Pour tester sa capacité financière, il construit un scénario hypothétique totalisant 25 000 $ CAD au cours des douze premiers mois.
Cette enveloppe est un objectif de simulation financière, et non une estimation professionnelle de ces travaux. Seuls des diagnostics et des devis adaptés au bâtiment permettent de confirmer si elle est suffisante, excessive ou insuffisante.
La bonne question n’est donc pas seulement de savoir combien coûtera la cuisine à rénover, mais combien d’argent devra rester disponible si un système essentiel nécessite une intervention.
Une fois les dépenses potentielles identifiées, il devient plus facile de reconnaître les signaux d’alerte dès la première visite, avant même de commander une inspection complète.
Comment repérer en 45 minutes les 7 signes d’un gros chantier dans un logement ancien ?
Une visite de 45 minutes peut servir à repérer sept catégories de signaux : drainage extérieur, fondations, humidité intérieure, mouvements apparents, installation électrique, plomberie et toiture. Cette méthode constitue un premier tri, pas une inspection professionnelle. Elle aide surtout à déterminer quelles questions poser au vendeur et quelles expertises demander avant l’achat.
Commencez à l’extérieur. Une maison ancienne doit être observée dans son environnement : orientation des pentes, proximité des descentes pluviales, état des joints et signes d’accumulation d’eau. Passez ensuite au sous-sol, aux installations techniques et aux parties hautes accessibles, sans démonter d’équipement ni vous exposer à un danger.
| Temps | Signe à rechercher | Interprétation possible |
|---|---|---|
| 0 à 7 min | 1. Terrain en pente vers la maison ou évacuation d’eau défavorable | Risque d’accumulation d’eau près des fondations |
| 7 à 13 min | 2. Fissures, déplacements ou traces d’eau sur les fondations | Besoin d’évaluer leur origine et leur évolution |
| 13 à 20 min | 3. Odeur de moisi, taches ou matériaux gonflés | Humidité persistante ou infiltration possible |
| 20 à 25 min | 4. Portes qui frottent et planchers présentant une pente | Mouvement, déformation ou simple défaut d’ajustement |
| 25 à 32 min | 5. Panneau à fusibles ou installation électrique ancienne | Vérification de la sécurité et de l’assurabilité |
| 32 à 38 min | 6. Tuyauterie corrodée, fuites ou réparations improvisées | Travaux de plomberie potentiels |
| 38 à 45 min | 7. Bardeaux soulevés, solins détériorés ou couches superposées | Contrôle de la couverture à prévoir |
La répartition du temps est indicative et dépend de l’accès aux lieux. La toiture et les combles doivent être observés uniquement depuis un endroit sécuritaire et autorisé. N’ouvrez pas un panneau électrique, ne montez pas sur la couverture et ne déplacez pas de matériaux potentiellement dangereux.
Une porte qui coince ne démontre pas automatiquement un problème de fondations. Une fissure capillaire n’impose pas nécessairement une réparation majeure. À l’inverse, une infiltration active, une odeur persistante ou des traces de surchauffe électrique justifient une intervention professionnelle rapide.
Un indice déclenche une vérification ; il ne constitue pas, à lui seul, un diagnostic ni un devis. La visite ne révèle pas les moisissures derrière les murs, l’état réel d’un drain enterré ou les défauts dissimulés dans les cavités.
Checklist préachat : cinq preuves à réunir
- Photographier les anomalies visibles et produire un dossier d’images datées avec leur emplacement.
- Noter les traces d’humidité et les odeurs dans une fiche de visite par pièce.
- Consigner les renseignements visibles du panneau électrique dans une fiche à transmettre à l’assureur et à l’électricien.
- Demander les factures et garanties des rénovations annoncées afin de constituer un historique documentaire.
- Faire établir un rapport d’inspection préachat et obtenir les soumissions spécialisées nécessaires pour les anomalies importantes.
Ne confondez jamais absence d’indice et absence de défaut. Une visite rapide est surtout utile pour éviter de négliger un signal évident ou de consacrer du temps à une propriété dont les risques dépassent déjà votre budget.
Les observations doivent ensuite être replacées dans le contexte du bâtiment : une maison centenaire et un bungalow des années 1970 ne présentent pas nécessairement les mêmes vulnérabilités.
Maison d’avant-guerre ou bungalow des années 70 : quel choix minimise les mauvaises surprises ?
Ni une maison d’avant-guerre ni un bungalow des années 1970 ne garantit moins de réparations imprévues. Le risque dépend principalement de l’entretien, des rénovations exécutées, des défauts présents et de la qualité des preuves disponibles. Un bâtiment ancien bien suivi peut représenter un choix plus prévisible qu’une propriété récente à l’historique incomplet.
Les constructions d’avant-guerre peuvent présenter des fondations en pierre, des installations de plomberie anciennes, des assemblages de murs particuliers et une isolation peu performante. Certaines possèdent une charpente durable, mais cette caractéristique ne dispense pas de vérifier les déformations, les infiltrations et les modifications structurelles réalisées au fil des décennies.
Les bungalows des années 1970 présentent d’autres questions. Le câblage peut comprendre de l’aluminium selon l’installation et les rénovations effectuées. L’état du drainage, des fenêtres et des matériaux isolants doit être examiné. Certains bâtiments de cette période peuvent également contenir des matériaux nécessitant des précautions particulières avant rénovation, notamment des isolants à mousse d’urée-formaldéhyde.
Dans les deux cas, l’âge ne permet pas d’établir à lui seul la présence d’un matériau préoccupant. Son identification peut nécessiter une expertise spécifique.
| Critère | Maison d’avant-guerre | Bungalow des années 1970 |
|---|---|---|
| Fondations | Possibilité de maçonnerie ancienne ou de pierre | Fondations généralement à examiner pour fissures et humidité |
| Électricité | Installations anciennes ou modernisations successives | Nature du câblage et qualité des raccordements à vérifier |
| Enveloppe | Isolation parfois limitée ou hétérogène | Performance dépendante des matériaux et améliorations effectuées |
| Travaux antérieurs | Historique potentiellement long et fragmenté | Modifications parfois plus faciles à retracer |
| Décision d’achat | Vérifier les interventions sur la structure et les systèmes | Examiner particulièrement les systèmes d’origine encore présents |
Pour un acheteur disposant d’une faible réserve, la priorité devrait être donnée à une propriété dont les systèmes essentiels ont été vérifiés et dont les réparations prévisibles sont chiffrables. Un propriétaire qui prévoit habiter longtemps peut accepter davantage de travaux, à condition d’en comprendre les risques et d’avoir les ressources nécessaires.
En perspective de revente, les factures, permis, attestations professionnelles et garanties transférables disponibles constituent des éléments utiles. Ils ne garantissent pas l’absence de problème, mais facilitent la vérification de certains travaux.
Avant de signer, demandez au vendeur la chronologie des rénovations et vérifiez auprès de la municipalité les renseignements accessibles sur les permis. L’absence de document ne prouve pas automatiquement une malfaçon ; elle augmente toutefois l’incertitude à gérer.
Parmi les documents à examiner, ceux concernant l’installation électrique ont une importance particulière, car certains problèmes peuvent dépasser le seul coût des réparations et toucher l’accès à l’assurance.
L’erreur qui fait annuler votre assurance habitation après la découverte d’un panneau électrique problématique
L’erreur à éviter consiste à omettre une information importante sur une installation électrique problématique lors de la souscription d’une assurance habitation, ou à ignorer une demande de correction de l’assureur. Selon le contrat, les circonstances et les règles applicables, cela peut compromettre la couverture. La présence d’un ancien panneau ne provoque toutefois pas automatiquement l’annulation d’une assurance.
Sur le terrain, un panneau à fusibles, un équipement de conception ancienne ou des modifications électriques improvisées doivent susciter des questions. Certains assureurs peuvent demander une inspection, exiger une mise à niveau ou appliquer des conditions particulières avant d’accepter le risque.
Il faut distinguer trois situations : un équipement simplement ancien mais fonctionnel, une installation jugée non conforme ou dangereuse par un professionnel, et une information importante qui n’a pas été correctement communiquée à l’assureur. Leurs conséquences techniques et contractuelles ne sont pas identiques.
Lors d’une visite, photographiez uniquement les éléments visibles et accessibles du panneau, sans retirer le couvercle ni manipuler les composants. Si une marque, un modèle ou une étiquette sont lisibles, conservez ces renseignements et demandez une évaluation par un entrepreneur électricien qualifié.
Avant de rendre votre engagement d’achat définitif, communiquez les informations disponibles à l’assureur. Demandez-lui si l’installation est acceptable, si une inspection supplémentaire est nécessaire et si des travaux devront être réalisés dans un délai précis. Une confirmation écrite évite de fonder votre décision sur une réponse orale ambiguë.
Si le panneau doit être remplacé, faites préciser la portée des travaux dans une soumission. Le remplacement du coffret ne résout pas nécessairement toutes les anomalies éventuelles du câblage. Les corrections requises doivent être évaluées selon l’état de l’installation.
Lorsqu’un assureur refuse le risque, il peut être utile de consulter un courtier afin d’examiner les solutions possibles, sans présumer qu’une assurance temporaire sera disponible. Les conditions applicables doivent être obtenues avant la prise de possession.
Une difficulté d’assurabilité doit entrer dans la négociation au même titre qu’une infiltration ou qu’une réparation structurale importante.
Si des corrections sont exigées, elles devront être intégrées au calendrier des travaux avec les autres urgences du bâtiment, notamment les problèmes d’eau et de toiture.
Quand prioriser toiture, drain français et électricité pour ne pas empirer les dégâts ?
Il faut traiter en priorité les problèmes qui menacent directement la sécurité ou provoquent des dommages actifs : installation électrique dangereuse, infiltration de toiture, arrivée d’eau au sous-sol ou défaut structurel préoccupant. L’ordre définitif dépend de la gravité constatée, et non d’une règle imposant systématiquement la toiture avant le drainage ou l’électricité.
Un plafond taché sous une couverture endommagée peut signaler une infiltration qui détériore progressivement les matériaux. Des traces d’eau au bas des murs de fondation peuvent nécessiter une investigation du drainage, de l’étanchéité, de la plomberie ou du ruissellement extérieur.
Le réflexe à éviter consiste à réparer les finitions avant de comprendre la cause. Poser un nouveau plancher au sous-sol alors qu’une infiltration demeure active expose les matériaux neufs à une nouvelle détérioration.
La ressource de la SCHL sur la prévention des moisissures dans les habitations explique notamment le rôle des infiltrations, des fuites et de la condensation. Elle rappelle l’importance de contrôler les sources d’humidité plutôt que de se limiter aux traces visibles.
Pour établir l’ordre d’intervention, séparez les travaux en trois catégories.
| Priorité | Situations possibles | Action à prévoir |
|---|---|---|
| Urgent | Danger électrique confirmé, infiltration active ou défaut menaçant la sécurité | Faire sécuriser les lieux et engager les professionnels appropriés |
| Important | Toiture vieillissante sans fuite constatée, drainage suspect ou ventilation déficiente | Obtenir des diagnostics et planifier les corrections |
| Reportable | Peinture, revêtements décoratifs et améliorations esthétiques | Attendre la stabilisation des systèmes essentiels |
Le drainage mérite une attention particulière : la présence d’humidité ne signifie pas que le drain français doit automatiquement être remplacé. Une évaluation doit déterminer si le problème provient du drainage souterrain, de la pente du terrain, des gouttières, d’une fissure ou d’une autre source.
De même, améliorer l’isolation sans examiner l’étanchéité à l’air et la ventilation peut déplacer les problèmes d’humidité vers des zones auparavant moins exposées à la condensation. La rénovation de l’enveloppe exige une approche cohérente.
Au Québec, les conditions hivernales peuvent limiter certains travaux extérieurs. Il faut donc distinguer les mesures conservatoires nécessaires immédiatement des réparations permanentes pouvant être planifiées dans une période plus favorable.
Avec un budget serré, gardez une réserve pour les urgences et reportez les améliorations esthétiques. Le coût d’une réparation doit être comparé au risque d’aggravation si elle est différée, avec l’aide du spécialiste concerné.
Cette logique reste valable en copropriété, mais la décision de réaliser les travaux dépend alors aussi du syndicat et de sa capacité financière.
Pourquoi certaines copropriétés imposent une cotisation spéciale après plusieurs années de tranquillité ?
Une copropriété peut imposer une cotisation spéciale lorsqu’une dépense importante ne peut pas être couverte par les sommes disponibles ou les contributions ordinaires. Des années de frais peu élevés peuvent masquer un financement insuffisant des réparations futures. La toiture, la façade, le garage ou les équipements communs finissent néanmoins par exiger un entretien majeur ou un remplacement.
Une cotisation spéciale de 5 000 $ CAD par unité constitue un scénario possible, mais son montant dépend du coût des travaux, des fonds disponibles et de la répartition prévue par la déclaration de copropriété. Ce n’est pas un montant standard ni une conséquence automatique de l’âge de l’immeuble.
Le fonds de prévoyance est destiné à financer les réparations majeures et le remplacement des parties communes. Lorsque les contributions passées ne correspondent pas suffisamment aux besoins, le syndicat peut devoir augmenter les charges et, selon la situation, recourir à d’autres contributions.
Au Québec, les règles québécoises sur la gestion des copropriétés divises ont été renforcées par un règlement entré en vigueur le 14 août 2025.
25 ans
Horizon des réparations majeures et remplacements à documenter dans le carnet d’entretien prévu par la réglementation québécoise.
Gouvernement du Québec — règles en matière de gestion des copropriétés divises.
Les syndicats de copropriété existants disposent d’une période transitoire pour obtenir leur premier carnet d’entretien et leur première étude du fonds de prévoyance. L’absence de ces documents pendant cette période ne prouve donc pas, à elle seule, une infraction.
Pour évaluer une copropriété avant l’achat, examinez les états financiers, les procès-verbaux d’assemblée, les travaux prévus, les études techniques disponibles et l’information sur le fonds de prévoyance. Portez une attention particulière aux dépenses reportées d’une année à l’autre.
Des frais de condo étonnamment faibles ne sont pas nécessairement un avantage. Ils peuvent être cohérents avec les besoins réels de l’immeuble, mais doivent être vérifiés à la lumière des composantes communes et de leur état.
Si un garage présente des infiltrations récurrentes alors qu’aucune intervention n’apparaît dans la planification financière, demandez des explications. Une réparation non chiffrée peut devenir une dépense importante pour les copropriétaires.
La qualité des documents, la transparence du syndicat et la cohérence entre les dépenses prévues et les sommes accumulées comptent davantage qu’une longue période sans hausse de charges.
Lorsqu’un chantier majeur est envisagé, son financement n’est toutefois qu’une partie du problème : il faut aussi vérifier les autorisations et les compétences requises pour réaliser les travaux.
Comment préparer un dossier de permis en 7 pièces pour éviter les allers-retours avec la Ville ?
Pour préparer une demande de permis de rénovation au Québec, regroupez sept catégories de documents : formulaire municipal, preuve de propriété, description des travaux, plans, renseignements sur les intervenants, études techniques pertinentes et éléments administratifs exigés. Cette trame facilite la préparation, mais aucune liste universelle de sept pièces ne s’applique automatiquement à Montréal, Laval et Longueuil.
Avant de préparer les plans définitifs, vérifiez auprès de l’arrondissement ou de la municipalité les règles applicables à l’adresse et à la nature du chantier. Une modification structurale, une excavation, un agrandissement ou un changement d’usage ne suivent pas nécessairement les mêmes exigences qu’une rénovation intérieure mineure.
Les sept catégories suivantes constituent une méthode d’organisation du dossier, et non une liste officielle commune à toutes les villes.
- Formulaire municipal : utiliser la version correspondant précisément aux travaux projetés.
- Preuve de propriété ou autorisation : fournir les justificatifs demandés et, s’il y a lieu, l’autorisation de la personne ou de l’organisation compétente.
- Description des travaux : préciser les éléments existants, les modifications prévues et les matériaux importants.
- Plans à l’échelle : représenter les dimensions, les espaces touchés et les interventions projetées selon les exigences locales.
- Renseignements sur les entrepreneurs : identifier les intervenants et vérifier les licences ou qualifications applicables.
- Études et documents techniques : joindre les analyses nécessaires lorsque les travaux touchent notamment une composante structurale ou une situation réglementée.
- Pièces administratives et frais : préparer les déclarations, documents complémentaires et paiements effectivement demandés par la municipalité.
Un dossier peut être retardé lorsque les plans ne montrent pas les éléments porteurs concernés, qu’une information manque ou que le projet ne respecte pas une règle d’urbanisme applicable. Les contraintes liées au patrimoine, au zonage ou aux zones exposées aux inondations peuvent aussi nécessiter des vérifications supplémentaires.
Les exigences de licence et les permis municipaux sont distincts. Une autorisation délivrée par la Ville ne dispense pas un entrepreneur des qualifications exigées pour son travail.
La Régie du bâtiment du Québec précise, dans sa documentation sur les licences, que les obligations varient notamment selon la nature des interventions et le statut de la personne qui les exécute. Elle distingue également les exigences de licence des règles relatives aux cartes de compétence.
Pour les travaux touchant l’électricité, la structure ou le drainage, faites confirmer les responsabilités et autorisations applicables avant de fixer les dates d’exécution. Une réparation urgente peut nécessiter des mesures immédiates de sécurisation, sans pour autant supprimer les formalités requises pour les travaux permanents.
Une pré-vérification avec le service municipal concerné permet de connaître les plans attendus, les renseignements manquants et les contraintes propres au terrain. Gardez une trace écrite des échanges utiles.
Une fois les interventions évaluées et les autorisations clarifiées, il reste à déterminer comment leurs coûts se répercuteront sur le budget global, particulièrement lorsqu’il s’agit d’une copropriété divise.
À retenir avant de finaliser l’achat
- Un coût de rénovation doit être évalué avec les conséquences d’un retard et les dépenses pouvant rester inconnues jusqu’à l’ouverture du chantier.
- Dans une copropriété, les finances collectives peuvent créer des dépenses supplémentaires même lorsque l’unité privative semble en excellent état.
- Avant de lever les conditions d’achat, réunissez les preuves techniques, financières et administratives permettant de chiffrer les risques les plus importants.
Pourquoi votre condo en copropriété divise peut vous coûter 6 000 $CAD de plus en 18 mois sans que vous le voyez venir ?
Un condo divise peut entraîner 6 000 $ CAD de dépenses supplémentaires en 18 mois si plusieurs charges imprévues surviennent : cotisation spéciale, hausse des frais communs ou coûts liés à des travaux majeurs. Ce montant représente un scénario financier possible, non une moyenne constatée. Le risque augmente lorsque la situation financière et les décisions du syndicat sont insuffisamment examinées avant l’achat.
Un logement fraîchement peint, avec une cuisine rénovée et des fenêtres récentes, peut donner une impression de tranquillité. Pourtant, l’acheteur acquiert aussi une quote-part des obligations collectives liées à l’immeuble.
Le syndicat peut devoir financer des travaux sur la toiture, les façades, les fondations, le garage ou les équipements communs. Une augmentation du coût de l’assurance, des frais d’administration ou des dépenses juridiques peut également peser sur les charges.
Le risque devient particulièrement délicat lorsqu’une décision importante est discutée avant la vente, mais que l’acheteur n’en prend connaissance qu’après son acquisition.
Au Québec, l’attestation sur l’état de la copropriété constitue un document important à examiner. Le règlement applicable prévoit notamment qu’elle présente des renseignements sur le fonds de prévoyance, les contributions aux charges communes, les sinistres connus, certains travaux importants, les litiges et les assurances. Le syndicat doit la remettre au copropriétaire vendeur dans les 15 jours suivant sa demande.
Cette attestation ne remplace pas l’analyse des autres documents. Les procès-verbaux des assemblées, les convocations disponibles, les états financiers et les projections du fonds de prévoyance peuvent révéler des discussions ou des besoins de financement qui méritent des explications.
Scénario pédagogique : une enveloppe supplémentaire de 6 000 $ CAD
Un acheteur examine un condo dont les frais courants semblent compatibles avec son budget. Il teste néanmoins un scénario hypothétique dans lequel une cotisation spéciale et des augmentations de charges représentent ensemble 6 000 $ CAD de dépenses additionnelles sur 18 mois.
Cette simulation ne prédit pas une décision du syndicat. Elle sert à déterminer si l’acheteur peut absorber un imprévu financier et s’il doit obtenir davantage d’information avant de s’engager.
Les petites copropriétés administrées bénévolement méritent une diligence particulière lorsqu’elles ne possèdent pas de suivi d’entretien structuré. Une gestion informelle ne signifie pas nécessairement une mauvaise gestion, mais l’absence de projections fiables rend l’évaluation des besoins financiers plus difficile.
Pour comparer deux condos, ne regardez pas seulement les frais mensuels. Examinez aussi l’état des parties communes, les interventions prévues, les réserves financières et la capacité du syndicat à expliquer ses décisions.
Le coût réel d’acquisition comprend les engagements collectifs prévisibles, pas uniquement le prix de vente et les dépenses de l’unité. Une copropriété dont les finances sont documentées et les travaux correctement planifiés offre une meilleure visibilité, sans supprimer tout risque de cotisation future.
Avant de lever les conditions de votre promesse d’achat, faites examiner les documents pertinents, demandez les clarifications nécessaires et faites chiffrer les interventions importantes. Un prix intéressant devient une véritable occasion seulement lorsque les risques techniques et financiers restent compatibles avec votre capacité de paiement.
Une inspection préachat permet-elle de prévoir toutes les réparations ?
Non. Une inspection préachat est principalement visuelle et non invasive. Elle permet de signaler des anomalies sur les composantes accessibles, mais elle ne garantit pas l’état des murs fermés, des canalisations enterrées ou des parties inaccessibles. Des expertises spécialisées peuvent être nécessaires pour approfondir certains constats.
Faut-il prévoir automatiquement 25 000 $ CAD pour rénover une maison ancienne ?
Non. Le montant de 25 000 $ CAD illustre un scénario de rattrapage possible, sans constituer une moyenne ni une réserve adaptée à toutes les propriétés. Le budget doit être construit à partir de l’état réel du bâtiment, de la portée des travaux, de soumissions professionnelles et d’une marge pour les imprévus.
Qui peut confirmer l’état d’un drain français avant l’achat ?
Un spécialiste approprié doit évaluer le problème selon les symptômes observés et l’accès aux installations. Une inspection préachat classique ne permet pas nécessairement de connaître l’état d’un drain enterré. Une investigation supplémentaire peut être recommandée lorsque des infiltrations ou des problèmes de drainage sont soupçonnés.
Peut-on demander les documents financiers d’une copropriété avant de signer ?
Oui, l’acheteur devrait organiser l’examen des documents pertinents avant de finaliser son acquisition. Au Québec, l’attestation sur l’état de la copropriété fournit notamment des renseignements financiers et sur les travaux importants. Les autres documents disponibles permettent de mieux comprendre les décisions du syndicat et les dépenses futures.
Une maison ancienne rénovée se revend-elle forcément plus facilement ?
Non. La valeur de revente dépend notamment de l’emplacement, du marché, de l’état réel de la propriété et de la qualité des travaux. Des rénovations documentées peuvent rassurer un acheteur potentiel, mais des finitions récentes ne compensent pas nécessairement une infiltration persistante, un problème structurel ou une installation essentielle défectueuse.