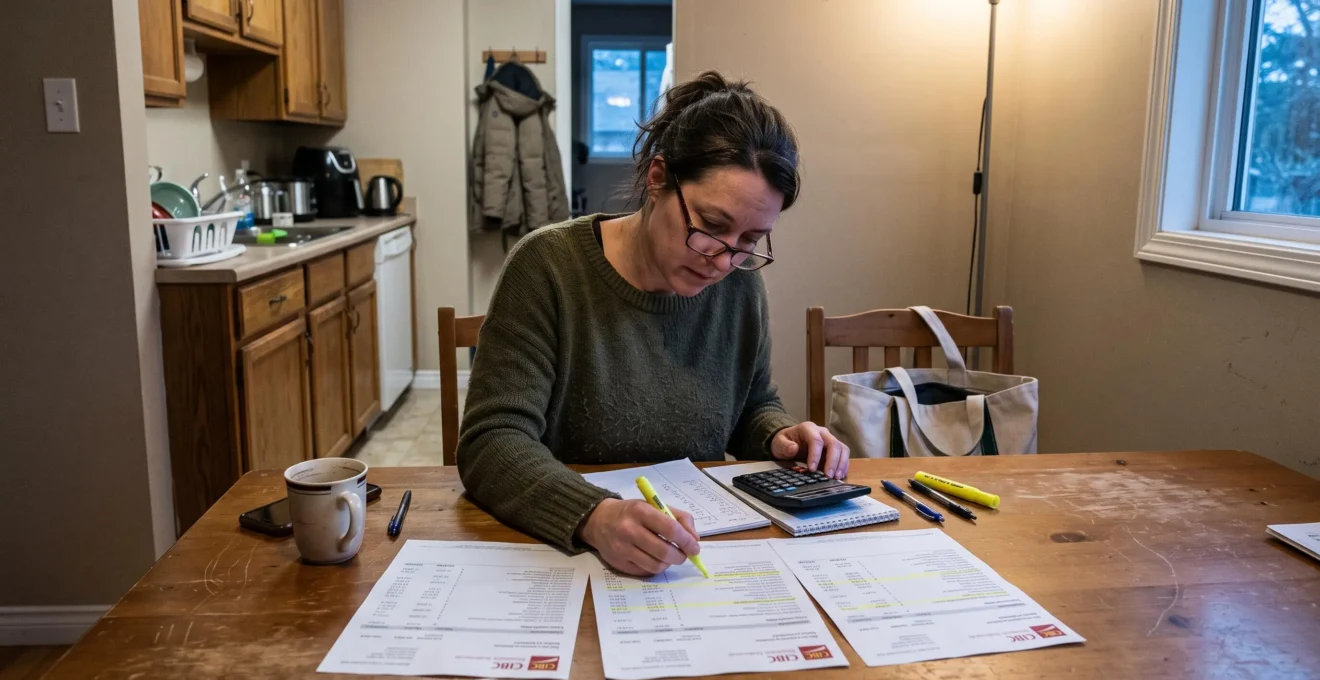
Votre facture d’épicerie grimpe, votre assurance auto coûte davantage et votre paiement hypothécaire ou votre loyer absorbe une part croissante du revenu familial. Pourtant, une partie de la pression financière se cache ailleurs : dans des prélèvements automatiques, des frais bancaires ou des services que personne n’a pensé à réévaluer.
Ces dépenses « silencieuses » passent souvent inaperçues parce qu’elles sont petites, régulières ou prélevées sans intervention. Un abonnement oublié, deux protections qui se chevauchent ou des intérêts de carte de crédit peuvent finir par représenter une somme importante.
Récupérer 250 $CAD par mois, soit 3 000 $CAD sur douze mois, est un objectif de recherche d’économies, pas un résultat garanti. Le montant réellement récupérable dépend des contrats, des dettes et des habitudes de chaque ménage.
Pour une famille canadienne qui souhaite protéger son pouvoir d’achat sans sacrifier les activités des enfants ou la qualité des repas, la priorité consiste à repérer les paiements évitables, puis à corriger durablement les postes qui dérivent.
Les trois réflexes pour arrêter les pertes invisibles
- Examiner les prélèvements automatiques : comparer trois mois de relevés bancaires et de cartes de crédit pour identifier les dépenses répétées, inutiles ou évitables.
- Commencer par les charges fixes : revoir les assurances, les forfaits et les frais bancaires avant de multiplier les restrictions sur les achats quotidiens.
- Donner une destination aux économies : affecter l’argent récupéré au remboursement des dettes, aux dépenses annuelles ou à un objectif d’épargne précis.
- Pourquoi votre budget augmente plus vite que l’inflation annoncée ?
- Comment identifier 400 $CAD de pertes silencieuses par mois en analysant vos 3 derniers relevés ?
- Réduire l’épicerie ou renégocier les assurances : quel arbitrage rapporte le plus en 30 jours ?
- L’erreur d’économie qui peut coûter cher sur l’année
- Quand et comment revoir votre budget pour absorber taxes municipales et dépenses d’hiver ?
- Pourquoi vous épargnez chaque mois mais votre situation n’avance pas après 12 mois ?
- Comment ajuster votre cotisation REER en 15 minutes avec vos talons de paie ?
- Comment bâtir un plan financier avec 80 000 $CAD de revenu pour acheter d’ici 24 mois ?
Pourquoi votre budget augmente plus vite que l’inflation annoncée ?
Votre budget familial peut augmenter plus vite que l’inflation officielle parce que vos dépenses ne correspondent pas au panier moyen utilisé pour calculer l’indice des prix à la consommation. Si le logement, les assurances ou l’alimentation occupent une part importante de vos revenus, leurs hausses peuvent peser davantage sur votre ménage que sur la moyenne canadienne.
Statistique Canada calcule l’indice des prix à la consommation (IPC) à partir d’un panier représentatif de biens et services, réparti en huit grandes composantes. Les pondérations reflètent les habitudes de consommation agrégées, et non celles d’une famille en particulier. Cette distinction est expliquée dans la foire aux questions de Statistique Canada sur l’IPC.
Une famille avec deux voitures, un prêt hypothécaire et des enfants peut subir des variations de dépenses différentes de celles d’une personne qui loue un appartement et utilise les transports en commun.
Le problème ne vient pas nécessairement d’une erreur dans l’inflation publiée. L’indice national mesure l’évolution des prix d’un panier représentatif, tandis que votre budget reflète aussi vos quantités achetées, vos contrats et vos choix.
Les augmentations discrètes peuvent prendre plusieurs formes : un tarif promotionnel de téléphonie qui expire, des frais de service ajoutés, une prime d’assurance révisée au renouvellement ou un produit alimentaire dont le format diminue sans baisse équivalente du prix. Ces mécanismes sont à vérifier sur les factures et les contrats, puisqu’ils ne touchent pas tous les ménages.
Pour mesurer votre situation, comparez les dépenses annuelles des trois dernières années par catégorie, lorsque les relevés sont disponibles. Calculez la variation avec la formule suivante :
Variation du budget (%) = [(dépenses de l’année récente − dépenses de l’année précédente) ÷ dépenses de l’année précédente] × 100.
Par exemple, dans un scénario hypothétique, une catégorie qui passe de 6 000 $CAD à 6 720 $CAD affiche une hausse de dépenses de 12 %. Cela ne signifie pas que les prix ont augmenté de 12 % : il faut également tenir compte des quantités, de la fréquence des achats et des changements de services.
Séparez enfin les dépenses contractuelles, reconduites automatiquement, des dépenses discrétionnaires qui résultent d’une nouvelle décision d’achat. Cette distinction aide à repérer les hausses pouvant être corrigées par une seule intervention.
Une fois ces catégories identifiées, l’étape suivante consiste à examiner les paiements réels plutôt qu’à essayer de deviner où l’argent disparaît.
Comment identifier 400 $CAD de pertes silencieuses par mois en analysant vos 3 derniers relevés ?
Pour rechercher jusqu’à 400 $CAD de dépenses évitables par mois, rassemblez trois relevés bancaires et trois relevés de cartes de crédit, puis classez les transactions récurrentes. Un audit d’environ 60 minutes constitue un bon point de départ, mais les économies trouvées peuvent être beaucoup plus faibles. L’objectif est de quantifier les frais réellement évitables, pas d’atteindre artificiellement 400 $.
Commencez par comparer les mêmes dates sur trois mois consécutifs. Surlignez les paiements qui reviennent avec un nom de commerçant identique ou un montant proche. Ajoutez ensuite les paiements dont l’utilité vous semble incertaine.
L’Agence de la consommation en matière financière du Canada recommande de construire son budget à partir des revenus, des factures et des relevés récents, puis de comparer chaque mois les dépenses réelles aux prévisions. Ses recommandations pour faire un budget constituent un cadre utile pour mener cet exercice.
Pour rendre l’audit plus rapide, utilisez quatre catégories de recherche. Le tableau suivant présente des exemples de frais à examiner au Canada, sans supposer qu’ils sont présents dans tous les comptes.
| Catégorie | Transactions à vérifier | Décision possible |
|---|---|---|
| Abonnements récurrents | Diffusion en continu, logiciels, applications, adhésions | Résilier les services inutilisés ou doublons |
| Frais bancaires | Frais de compte, guichets hors réseau, services facturés | Comparer les forfaits et les conditions d’exemption |
| Achats impulsifs répétés | Petites commandes, achats numériques, livraisons fréquentes | Fixer une limite mensuelle réaliste |
| Assurances et crédit | Protections qui se chevauchent, intérêts de carte, services facultatifs | Vérifier les couvertures et prioriser les dettes coûteuses |
Voici un scénario pédagogique hypothétique : un ménage repère 45 $CAD d’abonnements inutilisés, 18 $CAD de frais bancaires évitables, 72 $CAD d’achats répétitifs qu’il souhaite réduire et 115 $CAD de paiements ou services pouvant être optimisés. Le potentiel identifié totalise 250 $CAD par mois, à condition que chaque modification soit effectivement réalisable sans coût de remplacement équivalent.
Trois mois de relevés permettent de commencer, mais ne révèlent pas forcément les dépenses annuelles ou semestrielles. Pour ces prélèvements, ajoutez les avis de renouvellement et, idéalement, douze mois d’historique.
Votre audit budgétaire en cinq actions vérifiables
- Rassembler les documents : réunir trois mois de relevés de tous les comptes et cartes utilisés, puis dresser la liste des comptes examinés.
- Repérer les répétitions : surligner les paiements récurrents et produire un tableau avec le commerçant, le montant et la fréquence.
- Qualifier les dépenses : classer les transactions dans les quatre catégories et indiquer « indispensable », « à vérifier » ou « évitable ».
- Calculer les économies : additionner uniquement les montants réellement supprimables ou réductibles et inscrire le total mensuel potentiel.
- Confirmer les changements : effectuer les résiliations ou demandes de modification, conserver les confirmations et fixer une date de vérification sur le prochain relevé.
Les 400 $CAD constituent une cible exploratoire. Un audit qui trouve 60 $CAD d’économies certaines vaut mieux qu’une liste de 400 $CAD de dépenses que le ménage ne peut pas réellement supprimer.
Une fois les prélèvements identifiés, il reste à décider quels changements méritent votre temps et lesquels risquent d’augmenter les contraintes familiales.
Réduire l’épicerie ou renégocier les assurances : quel arbitrage rapporte le plus en 30 jours ?
Renégocier une assurance peut être plus rentable que réduire l’épicerie lorsqu’une seule démarche permet de diminuer durablement une prime sans perdre une protection importante. À l’inverse, optimiser les achats alimentaires peut produire des économies rapides si le contrat d’assurance est déjà concurrentiel. Le meilleur choix dépend donc du gain réel, du temps nécessaire et des conséquences sur la famille.
Pour des parents qui doivent déjà jongler avec les horaires, la préparation des repas et les déplacements, chaque économie ne demande pas le même effort.
Une diminution de prime d’assurance peut se répéter sans travail supplémentaire après modification du contrat. Réduire les dépenses alimentaires suppose généralement des ajustements continus : comparer les prix, planifier les menus, gérer les restes et limiter le gaspillage.
| Critère | Assurances auto et habitation | Épicerie |
|---|---|---|
| Effort principal | Comparer les soumissions et vérifier les garanties | Planifier et adapter les achats chaque semaine |
| Économie potentielle | Variable selon le contrat, le risque et les offres | Variable selon les habitudes et le gaspillage initial |
| Durabilité | Gain potentiellement récurrent jusqu’à la prochaine révision du tarif | Gain dépendant des habitudes maintenues |
| Risque à surveiller | Franchise plus élevée ou couverture moins complète | Report des dépenses vers les restaurants ou les livraisons |
| Vérification | Comparer les primes et garanties à couverture équivalente | Comparer épicerie, restaurants et livraisons ensemble |
Pour les assurances, demandez plusieurs soumissions, idéalement à l’approche du renouvellement. Vérifiez le regroupement auto-habitation, les protections facultatives et les franchises. Une franchise plus élevée peut réduire la prime, mais seulement si votre réserve d’urgence permet de payer cette somme en cas de réclamation.
Examinez aussi les conditions de résiliation. Un changement en cours de contrat peut entraîner des frais ou des pénalités, selon les modalités applicables.
Pour l’épicerie, commencez par les aliments jetés, les achats en double et les produits fréquemment achetés sans être consommés. Évitez de réduire aveuglément les quantités ou la qualité des repas.
Après 30 jours, mesurez les dépenses combinées plutôt qu’un seul poste. Une facture d’épicerie plus basse n’est pas une véritable économie si les livraisons et restaurants augmentent d’autant.
Dans la plupart des budgets, mieux vaut examiner d’abord les contrats renégociables, puis corriger les habitudes quotidiennes qui peuvent évoluer sans compliquer la vie familiale.
L’erreur d’économie qui peut coûter cher sur l’année
L’erreur consiste à réduire de petites dépenses visibles tout en laissant des coûts financiers importants se prolonger. Un ménage peut annuler plusieurs abonnements, puis perdre davantage en intérêts de carte de crédit, en frais de résiliation ou en protections d’assurance insuffisantes. Une économie doit donc être évaluée selon son coût annuel complet, et non son prix immédiat.
Le cas du crédit renouvelable mérite une attention particulière. Lorsqu’un solde de carte de crédit porte intérêt, le paiement minimum peut maintenir la dette pendant longtemps. Si les intérêts s’accumulent, ils absorbent une partie de l’argent économisé ailleurs.
Considérons un scénario hypothétique : un ménage conserve pendant un an un solde de 6 000 $CAD soumis à un taux annuel de 20 %. Un calcul simplifié, sans remboursement de capital ni autres frais, donne 1 200 $CAD d’intérêts sur l’année. Les frais exacts dépendent du solde quotidien, des paiements, des dates et des conditions de la carte.
Éliminer une telle charge peut donc améliorer davantage la situation financière que supprimer de nombreux petits achats.
Mais le crédit n’est pas le seul piège. Une assurance moins chère peut coûter beaucoup plus lors d’un sinistre si elle exclut un risque important. Acheter des aliments périssables en très grande quantité peut également produire une perte si une partie est jetée.
Avant de modifier une dépense, appliquez quatre vérifications :
- Quel est le coût total sur douze mois, y compris les frais annexes ?
- Combien de temps et de déplacements l’économie demande-t-elle ?
- Quels risques ou protections sont abandonnés ?
- Cette économie risque-t-elle de provoquer une autre dépense ?
Le dernier point concerne l’effet de compensation : après une économie, un ménage peut être tenté d’augmenter un autre poste parce qu’il estime avoir retrouvé de la marge. Ce comportement n’est pas systématique, mais un suivi hebdomadaire permet de repérer les transferts.
Une économie utile améliore le solde global du ménage sans créer un risque disproportionné. Son impact doit se constater sur les relevés suivants.
Cette approche protège les économies déjà réalisées et évite qu’une dette ou un imprévu financier vienne les effacer.
Quand et comment revoir votre budget pour absorber taxes municipales et dépenses d’hiver ?
Une révision complète du budget après la réception du compte de taxes municipales, complétée par un contrôle trimestriel, aide à anticiper les dépenses saisonnières. Au Canada, les taxes foncières, le chauffage, le déneigement et certains renouvellements annuels peuvent déséquilibrer un mois entier. La solution consiste à répartir leur coût prévisible sur douze mois.
Le calendrier précis varie selon la municipalité, la province et les contrats. Les taxes municipales peuvent notamment être exigibles en plusieurs versements à des dates différentes. Il faut donc consulter les échéances réelles plutôt que supposer qu’elles sont identiques partout au pays.
Le même principe s’applique aux frais liés à l’immatriculation, à l’entretien saisonnier du véhicule, aux primes d’assurance annuelles et aux dépenses de chauffage.
Pour éviter les surprises, relevez sur douze mois toutes les factures qui ne sont pas payées mensuellement. Inscrivez leur montant, leur prochaine échéance et leur fréquence.
La méthode de provisionnement est simple : additionnez les montants annuels prévisibles, puis divisez le total par douze. Versez ensuite cette somme chaque mois dans un compte ou une réserve distincte du budget courant.
Dans un exemple entièrement hypothétique, des taxes municipales de 3 600 $CAD par an exigent une provision moyenne de 300 $CAD par mois. Si d’autres dépenses saisonnières totalisent 1 200 $CAD annuellement, ajoutez 100 $CAD par mois. La provision combinée atteint alors 400 $CAD mensuels.
Cette somme n’est pas une nouvelle dépense : elle permet de répartir des obligations déjà présentes. Si une échéance survient avant que douze versements aient été accumulés, il faudra toutefois prévoir un montant initial plus élevé.
Un contrôle trimestriel sert à mettre à jour les montants et à éviter les déficits. La révision annuelle complète permet, quant à elle, de revoir les contrats, les taxes et les catégories de dépenses qui évoluent.
Les dépenses prévisibles ne devraient pas être financées avec le fonds d’urgence. Ce dernier doit rester disponible pour les événements réellement imprévus.
Lorsque les dépenses irrégulières sont anticipées, l’épargne cesse d’être constamment sollicitée pour payer des factures pourtant attendues.
Pourquoi vous épargnez chaque mois mais votre situation n’avance pas après 12 mois ?
Vous pouvez épargner tous les mois sans améliorer votre situation financière si les sommes mises de côté servent régulièrement à payer des dépenses prévisibles, ou si les intérêts de vos dettes dépassent les gains de votre épargne. Pour mesurer votre progression, examinez votre valeur nette, vos dettes et l’utilisation réelle de vos réserves, pas seulement vos virements automatiques.
Imaginez une famille qui transfère systématiquement une somme vers son compte d’épargne après chaque paie. Quelques mois plus tard, cette réserve sert à régler une facture d’assurance, une dépense scolaire ou des taxes municipales.
Le ménage a bien épargné temporairement, mais il n’a pas nécessairement accumulé de patrimoine supplémentaire. Le problème peut être un manque de provisionnement plutôt qu’un manque de discipline.
Pour distinguer les différents besoins, donnez une fonction à chaque réserve :
- Dépenses prévisibles : taxes, renouvellements, entretien et obligations saisonnières.
- Fonds d’urgence : dépenses essentielles causées par un événement imprévu.
- Épargne de projet : achat immobilier, remplacement d’un véhicule ou autre objectif daté.
- Épargne à long terme : retraite et projets dont l’horizon permet une stratégie adaptée.
Surveillez également le coût des dettes. Dans un exemple simplifié, conserver de l’épargne rémunérée à 2 % tout en portant une dette à 20 % peut être défavorable financièrement. La comparaison doit néanmoins tenir compte des impôts, de la liquidité nécessaire, des conditions de remboursement et du fonds d’urgence.
Pour mesurer le progrès global, calculez votre valeur nette tous les six mois :
Valeur nette = total des actifs − total des dettes.
Les actifs peuvent comprendre les soldes d’épargne, les placements et la valeur estimée des biens. Les dettes comprennent notamment les cartes de crédit, les prêts automobiles et le solde hypothécaire.
Dans un scénario hypothétique, une valeur nette passant de 25 000 $CAD à 29 000 $CAD représente une progression de 4 000 $CAD, même si le solde du compte d’épargne a peu changé. Inversement, une épargne croissante peut masquer une augmentation plus importante des dettes.
Les frais de gestion et les frais liés aux produits financiers doivent également être examinés, car ils réduisent le rendement net disponible.
Une fois les dépenses prévisibles couvertes et les dettes coûteuses maîtrisées, les nouveaux dollars épargnés peuvent être orientés vers les outils fiscaux adaptés à vos objectifs.
Comment ajuster votre cotisation REER en 15 minutes avec vos talons de paie ?
Pour préparer un ajustement de cotisation REER, utilisez vos talons de paie pour estimer votre revenu annuel et relever les cotisations déjà effectuées, puis vérifiez votre maximum déductible auprès de l’Agence du revenu du Canada. Quinze minutes peuvent suffire à établir un premier bilan, mais le montant optimal dépend de votre fiscalité, de vos droits disponibles et de vos objectifs.
Le régime enregistré d’épargne-retraite (REER) permet généralement de déduire les cotisations admissibles du revenu imposable, selon les règles et les plafonds applicables. La déduction peut réduire l’impôt à payer ou augmenter un remboursement, mais elle ne constitue pas un remboursement automatique d’une proportion fixe des cotisations.
Commencez par relever le revenu cumulé de l’année sur le talon de paie le plus récent. Notez ensuite les montants déjà cotisés à un REER personnel ou collectif, sans confondre ces cotisations avec celles versées à un régime de retraite d’employeur.
Les régimes de pension agréés peuvent générer un facteur d’équivalence qui influence les droits REER de l’année suivante. Il faut donc examiner les feuillets fiscaux et les données de l’ARC, notamment si vous participez à un régime d’employeur, au RREGOP ou à un autre dispositif de retraite.
La publication T4040 de l’Agence du revenu du Canada sur les REER explique les maximums déductibles, les facteurs d’équivalence et les renseignements à vérifier dans l’avis de cotisation.
Voici un ordre de vérification pratique :
- Estimer le revenu annuel à partir des talons de paie et des autres revenus connus.
- Recenser les cotisations REER déjà réalisées pendant l’année.
- Consulter le maximum déductible et les droits de cotisation disponibles dans le plus récent avis de cotisation et dans Mon dossier de l’ARC.
- Tenir compte des cotisations récentes qui pourraient ne pas encore apparaître dans les renseignements fiscaux.
- Évaluer la déduction supplémentaire pertinente selon le taux marginal d’imposition, la province de résidence et les objectifs d’épargne.
Les droits de cotisation disponibles et le maximum déductible ne doivent pas être confondus. Une cotisation excédentaire peut entraîner une pénalité mensuelle selon les règles applicables, notamment lorsque les limites et exceptions permises sont dépassées.
Le choix entre REER et compte d’épargne libre d’impôt (CELI) mérite aussi réflexion. Le REER peut être avantageux lorsque le taux marginal d’imposition est actuellement élevé par rapport à celui anticipé au retrait. Le CELI offre davantage de flexibilité fiscale pour certains projets, puisque les retraits admissibles ne sont généralement pas imposables.
Il faut également tenir compte des prestations fondées sur le revenu, de l’horizon de placement et des besoins de liquidité. Aucun montant universel de cotisation ne convient à toutes les familles.
Une cotisation bien calibrée doit améliorer votre stratégie financière sans compromettre l’argent nécessaire aux factures, au remboursement des dettes ou à un achat immobilier prochain.
À retenir avant de transformer vos économies en projet
- Sécuriser le budget courant : les montants destinés aux taxes et aux charges saisonnières doivent rester disponibles avant d’être affectés à un achat immobilier.
- Réduire les obstacles à l’emprunt : maîtriser les soldes de crédit et les remboursements mensuels peut améliorer le dossier financier présenté au prêteur.
- Faire correspondre l’épargne à l’échéance : un achat prévu dans 24 mois nécessite des fonds accessibles au moment voulu et une estimation complète des coûts.
Comment bâtir un plan financier avec 80 000 $CAD de revenu pour acheter d’ici 24 mois ?
Avec un revenu annuel de 80 000 $CAD, un projet d’achat immobilier dans 24 mois doit commencer par trois calculs : la mise de fonds nécessaire, les frais d’acquisition et la réserve d’urgence à conserver après l’achat. Le revenu ne suffit pas à déterminer le prix accessible : les dettes existantes, les taux hypothécaires, l’épargne disponible et les dépenses familiales sont également déterminants.
La première étape consiste à choisir une fourchette réaliste de prix de propriété. Il faut ensuite estimer la mise de fonds exigée selon le type d’achat, le montant de financement et les règles applicables, sans présumer qu’un pourcentage unique convient à toutes les transactions.
Ajoutez les frais de clôture : frais juridiques, inspection, ajustements de taxes foncières, assurance titres et, selon la province et la transaction, droits de mutation immobilière.
1,5 % à 4 %
Fourchette indicative des frais de clôture à prévoir en proportion du prix d’achat, selon l’Agence de la consommation en matière financière du Canada. Ces frais s’ajoutent à la mise de fonds et varient selon la transaction.
Agence de la consommation en matière financière du Canada, « Acheter une maison ».
L’ACFC présente également des repères de préparation financière fondés sur les ratios d’endettement : les charges de logement peuvent être évaluées autour d’un seuil de 39 % du revenu brut et le total des dettes autour de 44 %, selon les critères mentionnés. Ces repères ne garantissent pas l’admissibilité à un prêt.
Sur un revenu hypothétique de 80 000 $CAD brut par an, le revenu mensuel brut représente environ 6 667 $CAD. Les seuils indicatifs correspondants seraient d’environ 2 600 $CAD pour les charges de logement et 2 933 $CAD pour l’ensemble des dettes mensuelles prises en compte. Il ne s’agit pas d’un budget de dépenses recommandé ni d’une approbation hypothécaire : le prêteur applique aussi ses propres critères et les règles de qualification en vigueur.
La stabilité de l’emploi, les antécédents de crédit, les autres prêts et les paiements minimums exigibles influencent également le dossier. Réduire les soldes de crédit renouvelable peut donc améliorer la situation avant de déposer une demande, selon les autres caractéristiques financières du ménage.
Pour financer le projet, plusieurs comptes canadiens peuvent être envisagés :
- Le CELIAPP : destiné aux personnes admissibles qui épargnent pour l’achat d’une première habitation, avec des conditions d’ouverture, de cotisation et de retrait à vérifier auprès de l’ARC.
- Le régime d’accession à la propriété (RAP) : permet, sous certaines conditions, de retirer des fonds d’un REER pour une habitation admissible, avec des obligations de remboursement à respecter.
- Le CELI : offre une solution d’épargne flexible, sous réserve des droits de cotisation personnels et du choix d’un placement adapté à un horizon court.
Pour un achat dans deux ans, la disponibilité du capital et le risque de perte à court terme doivent peser dans le choix des placements. Les plafonds, règles de cumul et conditions d’admissibilité du CELIAPP et du RAP doivent être vérifiés pour l’année et la situation concernées.
Cas pratique hypothétique : réaffecter 250 $CAD par mois à un achat immobilier
Une famille dispose d’un revenu brut annuel de 80 000 $CAD et souhaite acheter une propriété d’ici 24 mois. Après révision de ses abonnements, contrats et frais bancaires, elle réussit effectivement à libérer 250 $CAD par mois, sans créer de nouvelles charges.
En transférant automatiquement cette somme vers une réserve dédiée pendant 24 mois, elle accumule 6 000 $CAD de cotisations, hors intérêts, rendements et frais éventuels. Ce montant peut contribuer à la mise de fonds ou aux frais de clôture, mais ne représente pas à lui seul la totalité des besoins du projet.
Le calcul est simple : économie mensuelle effective × nombre de mois = somme réaffectée avant rendement et frais. Le résultat doit être intégré au plan d’épargne existant, et non ajouté une seconde fois à une somme déjà comptabilisée.
Pour terminer le budget du projet, soustrayez de l’objectif total l’épargne déjà disponible et la contribution prévue des économies mensuelles. Divisez ensuite le montant restant par les 24 mois, ou par le nombre réel de mois avant la date d’achat. Vous obtenez un effort d’épargne mensuel à confronter au revenu net et aux dépenses essentielles.
Si cet effort dépasse votre marge de manœuvre, il faudra ajuster le prix cible, l’échéance ou certaines dépenses plutôt que dépendre d’une hypothèse de rendement incertaine.
La première action consiste à transférer, dès le prochain cycle de paie, une économie confirmée vers un compte réservé à votre objectif. Ce petit changement permet de transformer une dépense invisible supprimée en progrès financier mesurable, sans imposer de nouvelles privations à la famille.
Peut-on réellement économiser 250 $CAD par mois sans réduire son niveau de vie ?
C’est possible si le ménage paie des services inutilisés, supporte des frais évitables ou peut renégocier certains contrats à garanties équivalentes. Toutefois, 250 $CAD n’est pas une moyenne garantie. Le montant doit être confirmé à partir des relevés et des modifications effectivement réalisées.
Faut-il examiner les comptes bancaires de tous les membres de la famille ?
Pour établir un budget familial complet, il est utile d’inclure tous les comptes servant aux dépenses communes, avec l’accord de leurs titulaires. Sinon, certaines charges partagées ou certains abonnements peuvent être comptés deux fois ou complètement oubliés.
Comment vérifier qu’une économie est réelle après la résiliation d’un abonnement ?
Conservez la confirmation de résiliation, notez la date du dernier prélèvement prévu, puis examinez le relevé suivant. Assurez-vous qu’aucun frais de résiliation ou service de remplacement n’annule le gain attendu. Comparez ensuite la dépense totale de la catégorie concernée.
Vaut-il mieux rembourser une carte de crédit ou augmenter son épargne ?
Une dette à taux élevé mérite généralement une attention prioritaire lorsque son coût dépasse le rendement net de l’épargne. Il faut néanmoins conserver des liquidités suffisantes pour les dépenses essentielles et les urgences, afin de ne pas devoir réemprunter immédiatement. La bonne répartition dépend des taux, des frais, des obligations et de la stabilité du revenu.
À quelle fréquence faut-il refaire l’audit des dépenses silencieuses ?
Un contrôle mensuel rapide permet de repérer les nouveaux frais et de vérifier les économies annoncées. Une révision trimestrielle aide à corriger les écarts persistants, tandis qu’un examen annuel des contrats et des dépenses saisonnières permet de préparer les renouvellements et les grandes échéances.